
.jpg "商用車談18期上架")

新能源車


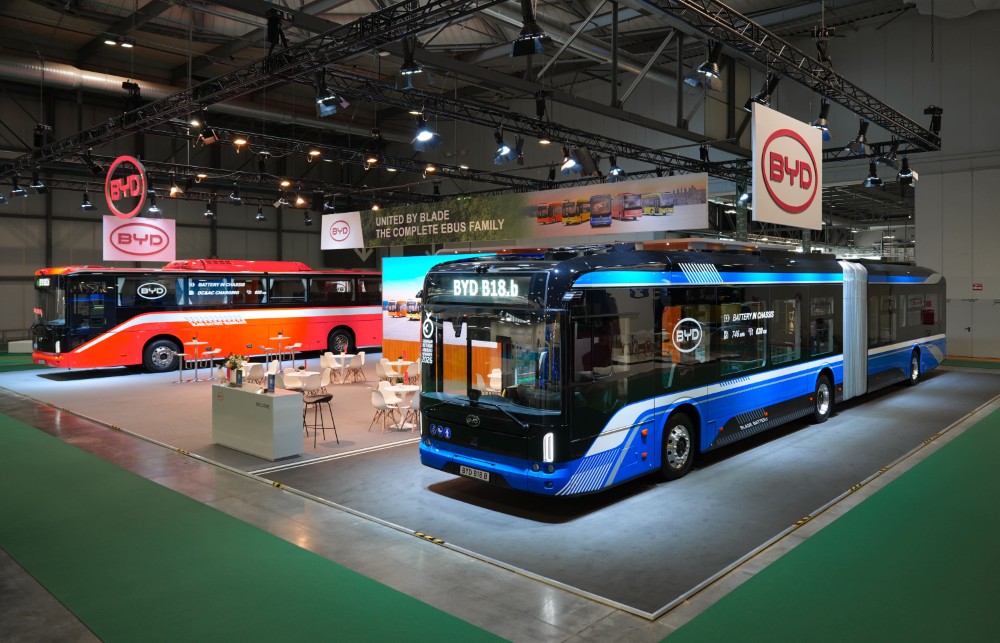
中國商用車的崛起,歸因於擁有完整且快速的技術累積,凸顯規模化的優勢。
回首市場,當歐美各國針對乘用電動車祭出高額反補貼關稅之際,國際商用車市場成為新能源出海的全新主戰場,相較於乘用車高度受制於品牌形象與消費偏好,商用車買家更關注單純的財務回報,具備完整動力電池供應鏈優勢的新能源商用車,正以深具破壞力的價格競爭力與成熟電驅技術,快速向海外物流與工程領域滲透。
這波浪潮源自中國本土物流市場在過去 10 年累積的規模實力,在磷酸鐵鋰(LFP)電池成熟量產帶動下,電驅系統成本得以降低,讓純電輕型廂型車與中重型卡車具備跨國定價優勢。相對於歐美重卡面臨高昂的零組件研發攤提,新興製造商藉由自研電池、電控與電機的三電垂直整合,在東南亞、中東以及拉丁美洲等新興市場展現出強悍的價格吸引力。
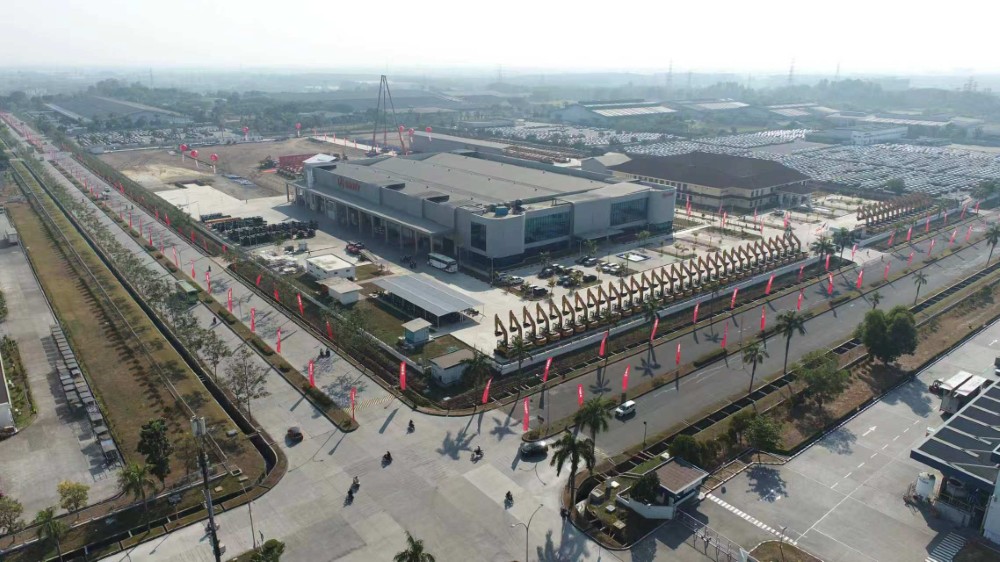
三一重工以重型純電工程自卸車與港口牽引車為導引,成功引起國際注意。
而在歐洲市場,比亞迪等品牌率先以純電雙層巴士與 7.5 t 都會物流車切入,鎖定重視減碳評級的跨國物流企業,在泰國與印尼等東協核心國家,則對接在地電氣化政策主推短途輕卡。在中東與南美礦區,三一重工與徐工集團則以重型純電工程自卸車與港口牽引車作為先鋒,這套結合成本優勢與市場空隙的布局,成功打破了長期由外資集團壟斷的商用車防線。
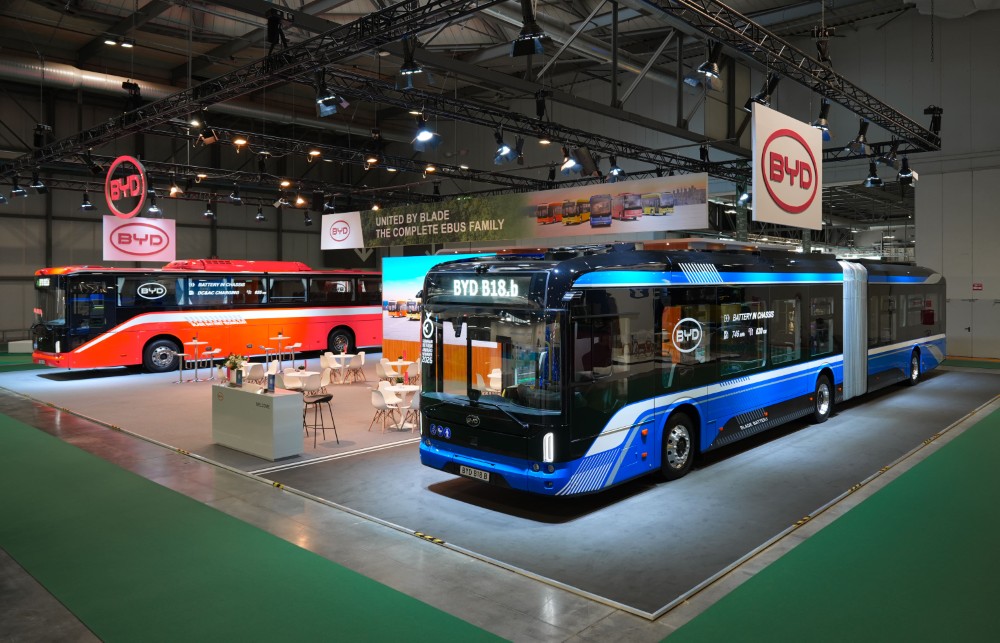
BYD 的模組化車輛製成已經引起世界各企業體注意。
從賣車走向打包生態
商用車採購與乘用車零售存在根本差異。車輛屬於生產機具,買方在決策時,評估的是購車後能否順暢營運且即刻創造現金流,新一代出海的新能源商用車企深知這項運作法則,摒棄在展間銷售空車的傳統貿易模式,全面轉向提供「車輛、充換電設施、能源託管與金融租賃」一站式包裹服務,直接降低了海外車隊導入電氣化運具的初始資金門檻。
吉利控股旗下的遠程新能源商用車即是採取這套策略的代表,遠程依託原生純電與醇氫架構,推出針對都會物流開發的 SuperVAN,在進軍歐洲與東南亞時,主動攜手在地能源集團規劃夜間集中慢充與離峰用電方案,針對中重型城際貨運,也引進在中國驗證成熟的底盤換電技術,透過車電分離租賃協議,將昂貴的動力電池組自車身售價剝離,轉為按照每公里行駛距離計費的營運服務費,讓中小型運輸公司得以用接近傳統柴油車的初期預算添購新車。
傳統車廠有著完整豐富的商用車建構體系,新創企業想要攻堅確實有難度。
工程重卡與特殊封閉場域的推動同樣展現出高度整合思維,三一重工與徐工集團在中東基建與南美鋰礦案中,提供的方案包含數十輛 40 t 電動自卸車、專用大功率直流充電棚,以及駐點發電設備與常駐技術團隊,BYD 則在北美與南美多處貨櫃港口進駐純電 8TT 牽引車,ㄧ蹦且配套建置獨立儲能電站,協助港務單位在不大幅改造原有電網的前提下完成車隊換血。這種將車輛與能源生態綁定輸出的商業打法,繞過了海外散客經銷的阻力,在新興市場迅速攻城掠地。
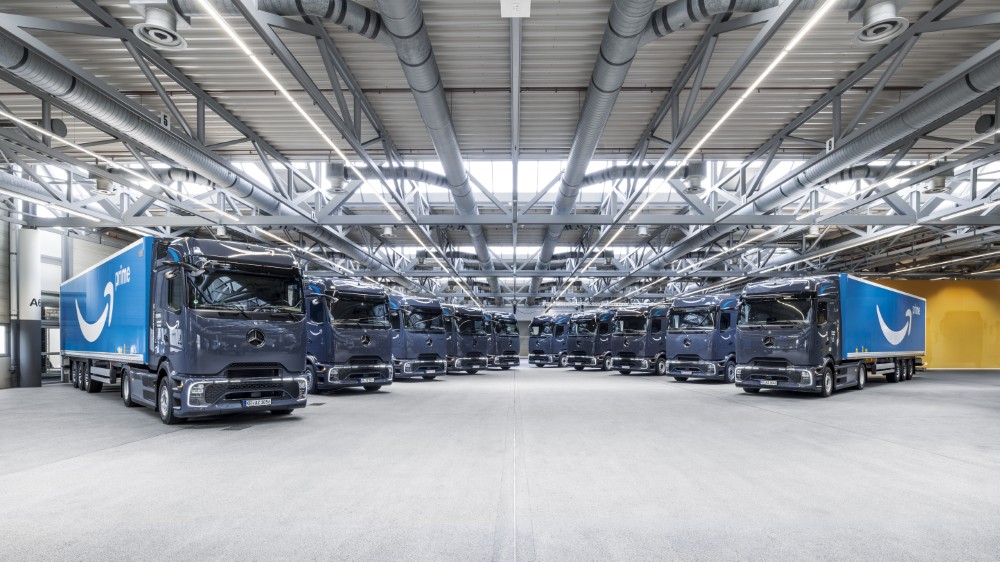
傳統車廠如 Diamler Truck 擁有自身承受的研發能量,整體競爭強度不輸敵手。
生財工具的殘酷考驗,二手殘值與兩小時保修高牆
極致的性價比與能源配套方案雖然成功打響前期聲勢,但商用車在全球市場的長期扎根,隨即迎來嚴酷的營運檢驗,車隊經營者衡量的核心指標在於車輛生命週期內的總擁有成本(TCO)與出勤稼動率(Uptime),對物流業者而言,一輛卡車只要在非預期狀況下拋錨 1 天,產生的貨物延誤違約金、替代租車費用與駕駛工時損失,很容易就會抹煞掉先前透過低廉車價省下的所有營運開銷。
這正是歐美三大商用車巨頭 Daimler Truck、Volvo、傳拓集團,以及日系大廠 Hion 等長達數十年構築的無形壁壘,傳統巨頭在全球主要物流動脈上,布建了密度極高的授權經銷、專屬維修廠與零件配送中心,並以此延伸出嚴格的「2 小時維修承諾」。透過成熟的車聯網預測性維護系統,當傳統重卡出現異常代碼,系統能在車輛抵達交流道前完成零件調度,確保車輛在極短時間內修復重返公路,這種維持 98% 以上全年稼動率的後勤韌性,是新興品牌短期內難以追趕的體制差距。
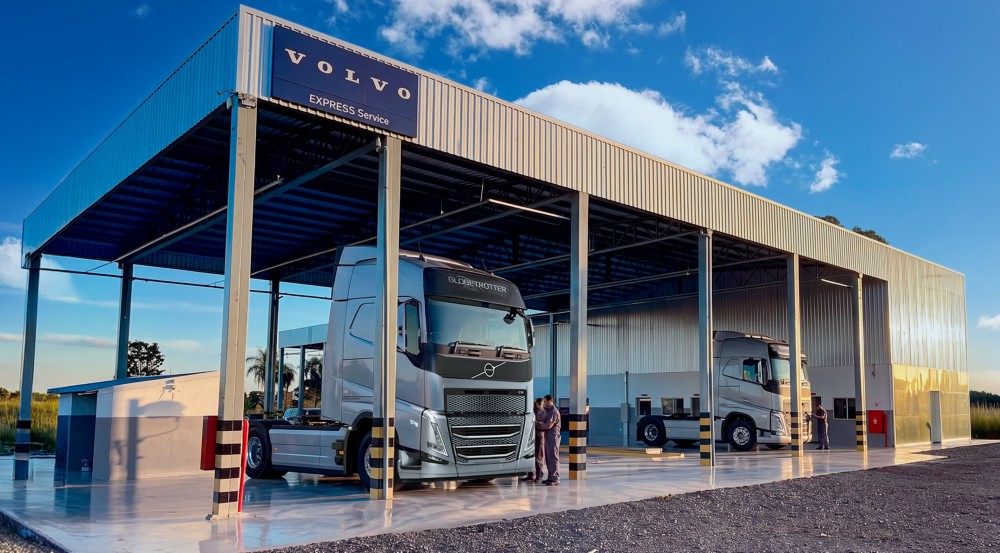
修繕、維護甚至是二手殘值,傳統車廠仍有絕對優勢。
此外,在成熟物流市場,一輛卡車在使用 4 至 5 年後的二手殘值,直接決定了新車的融資租賃月付金與車隊的資產折舊率。西方與日系品牌擁有累積數十年的二手拍賣行情、官方認證中古車網絡與再製造零件體系支撐其資產價格。相較之下,新興純電重卡在海外缺乏長期電池衰退數據,中古車商因擔憂高昂更換成本而給予大幅折讓。過快的折舊速度吞噬了節省下來的電能價差,使得許多跨國車隊在採購階段依然採取觀望態度。
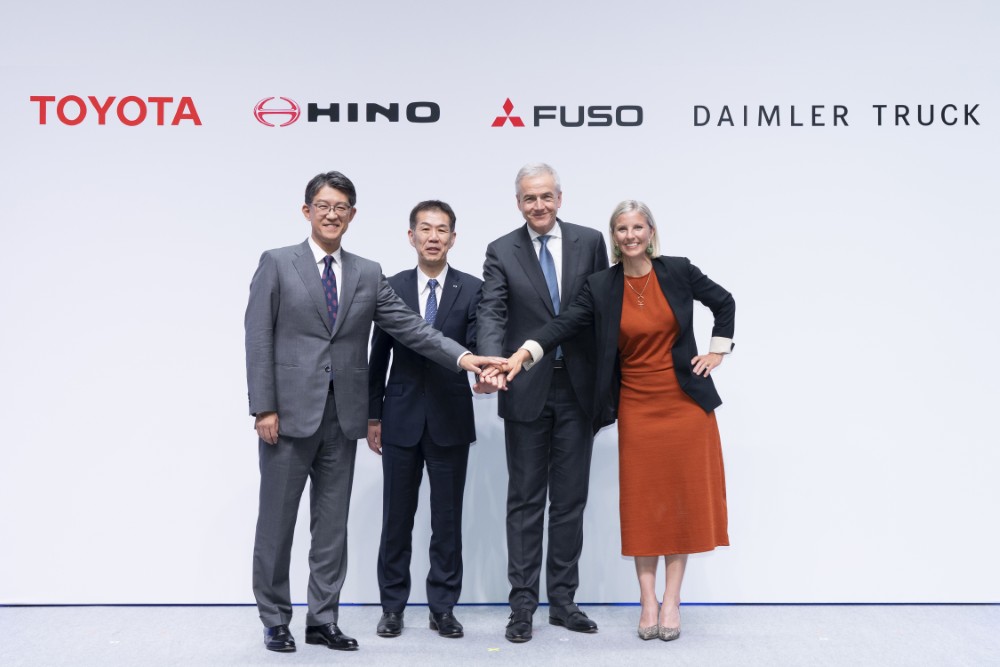
因應國際趨勢,傳統車廠也透過策略聯盟方式來進行技術共享。
跨國防衛聯盟與在地化博弈
面對新興勢力的低價攻勢與能源包裝策略,傳統商用車老牌迅速啟動跨集團、跨國界的深度防衛同盟。為了解決在三電研發與軟體架構上的龐大資本負擔,歐系巨頭全面加速模組化平台共用,傳拓集團旗下集結了 Scania 與 MAN,透過共用全新純電傳動底盤與電驅橋技術,大幅壓低零組件採購成本;Daimler Truck與 Volvo 則擱置底盤競爭,合資成立燃料電池系統研發公司,共同構築下一代長途零碳核心技術標準。
由豐田汽車牽頭成立的日本商業夥伴科技聯盟(CJPT),深度整合 Isuzu、Hino 等日系車廠資源,加速標準化小型電動物流車與氫能底盤的共用架構,全面防守東南亞輕中型商用車市場。同時,戴姆勒卡車與豐田汽車推動將旗下的 Fuso 與 Hino 進行控股合併,透過規模經濟降低先進安全系統與電氣化架構的研發成本,構築足以抵禦外來衝擊的亞太供應鏈防線。
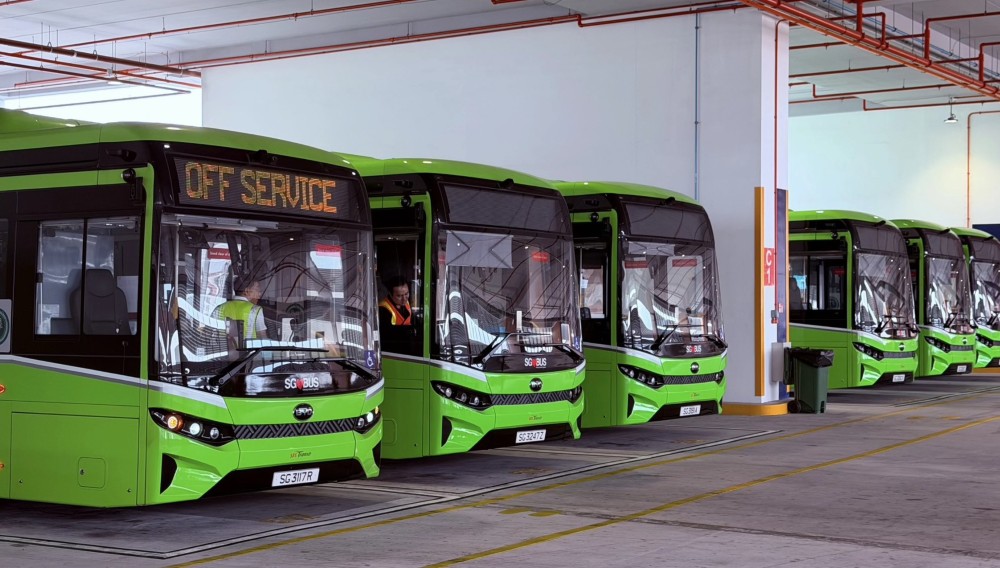
藉由宜人的價格來增強競爭力,是新進品牌目前慣用的手段。
總結這場跨國商用車的全球板塊重構,單純仰賴整車出口與價格壓制的競爭模式已經走入瓶頸。未來的分水嶺,在於新進品牌能否將硬體製造成本優勢,轉化為在地化深耕營運能力。這意味著品牌必須跨越整車出口轉向在地散件組裝(CKD)的法規關卡,並與在地老牌經銷體系建立分潤同盟,共同培訓技師並設立零件中央倉儲,建立具公信力的電池回收與二手殘值保證機制。商用車市場的終極博弈,關鍵在於車輛連續奔馳 10 年、行駛 100 萬 km 的嚴苛考驗中,證明其能為客戶持續創造穩定的財富與營運價值。
〔本文刊載於商用車談第18期 2026年10月號〕
-
新能源車
這波浪潮源自中國本土物流市場在過去 10 年累積的規模實力,在磷酸鐵鋰(LFP)電池成熟量產帶動下,電驅系統成本得以降低,讓純電輕型廂型車與中重型卡車具備跨國定價優勢。
-
新能源車

當都會短途物流與大眾客運的純電化逐步走入常態,全球運輸脫碳的核心焦點,正式轉移至碳排佔比超過三成、技術門檻極端嚴苛的 40 噸級長途幹線重卡;相較於乘用車追求駕駛體驗,重型商用車是純粹以獲利為導向的生財工具,任何方案都必須禁得起營運收益與資產報酬率的嚴格檢驗。
-
新能源車
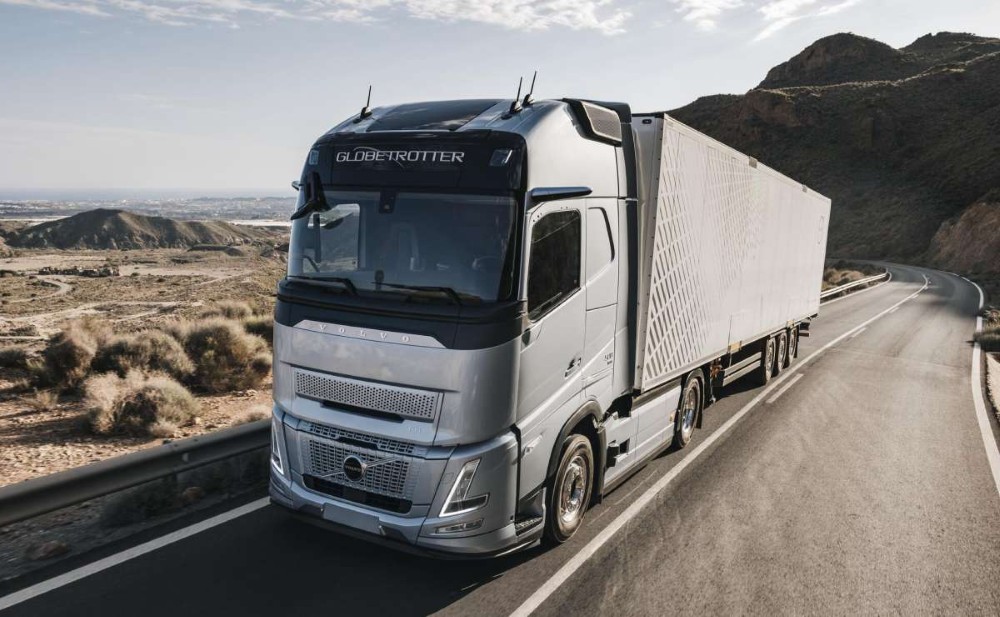
VW集團押注在柴油引擎與生質燃料,節能成效顯著,且成本不高,如使用生質柴油,與目前一般的柴油動力車款相比,減碳幅度可達95%,非常接近脫碳與永續經營目標。
-
新能源車
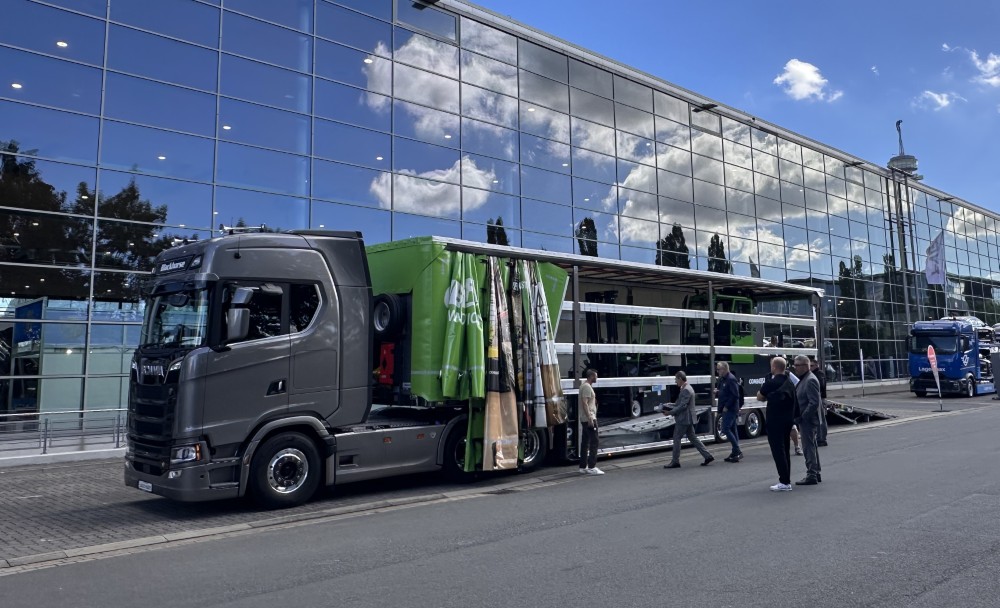
從IAA 商用車展與法蘭克福零配件展可以看到,國際展會不再單純的產品展示;因此,2027商用車大展的四大主軸也將鋪墊產業的進步與整合及轉型中醞釀出的巨大商機。
-
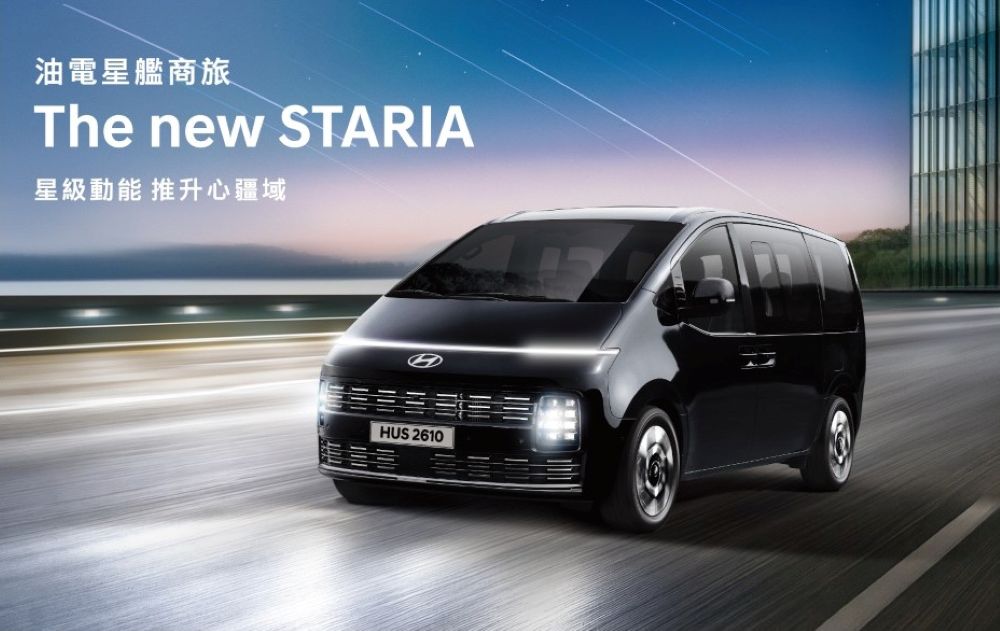
新能源車
全新改款首度導入 1.6T-GDi TMED 同軸渦輪油電動力,並同步升級外觀設計、座艙科技、智慧安全與乘坐舒適配備,以柴油、油電雙動力產品布局,滿足不同用車族群的多元需求。全車系正式建議售價自 164.8 萬元起,透過產品規格升級與車型配置優化,進一步提升大型多人座車款的產品競爭力。